Thursday, 12 December 2013

Balance Transfer Program for Dummies!

Pakai Credit Card (CC) ni senang je. Swipe now -> pay later -> swipe again -> pay later again.
Camni la pusingan pakai CC sampai lebam.

Tapi macam mana lak kalau pusingan dia sudah tak membentuk pusingan lagi, dah lari jadi bentuk lain camni

"Swipe now -> pay later (minimum) -> swipe again -> pay later again (minimum lagi) -> swipe lagi -> KEBABOM (tak mampu bayar)!! 

Welcome to the Club, bro. Don't worry, you are not alone.Menurut petikan rencana paper KOSMO,
"Seramai 9,471 orang telah diisytiharkan muflis sehingga suku ketiga tahun 2012 mengikut statistik MdI." 
"Sejumlah 6,203 daripadanya diisytiharkan sebagai muflis akibat kegagalan menjelaskan hutang kad kredit. Ia menjadi kebimbangan kerana turut membelenggu sebilangan belia yang mempunyai tanggungan kad kredit dalam usia yang masih muda." 
Untuk Artikel Penuh, klik link ini 
Balance Transfer Program

Macam yang aku bagi tau dalam entri sebelum ni, Balance Transfer or BT adalah antara jalan keluar terakhir (mungkin bukan yang terbaik) bagi nak melunaskan hutang CC, meminimakan interest charge dan elakkan jadi muflis. Umum sedia maklum bahawa CC interest yang dikenakan  oleh pihak bank adalah yang kedua tertinggi selepas Ah Long (ke salah? Ah Long no.2 and CC no.1??).
Kadar interest seperti berikut:
13.5% p.a. - For those who pay promptly for 12-months consecutively.
16% p.a. - For those who miss 1 or 2 month within 12-months.
17.5% p.a. - Other than above. 
Kita ambik kes interest yang paling kambing la. 
17.5% per annum on reducing outstanding balance. OR 1.46% monthly.
Pendek kata, kalau ko pakai CC RM 1000, dapat statement buat tak tau je, next month hutang CC jadi RM 1064! (RM 1064 = 1000 (pokok) + 14.6 (interest) + 50 (late charges) !!!

Kisah Teladan (Based on true story!)

Rententan dari cerita entri terdahulu, bulan ni hutang terkumpul CC aku agak banyak. Salah siapa? Entah la, macam ada bisikan je suruh swipe CC tu. Aku summary kan semua hutang CC dalam gambar dibawah.      
Senarai hutang-hutang CC ismet dalam dan luar negeri!
Lepas aku check semua hutang tu, ternyata aku tak mampu dan takde cash nak bayar. Almaklum la, bergaji kecik. So, sebagai quick solution, aku terpaksa buat BT untuk CC aku tu (seperti dalam gambar di atas).

CC MBB & HSBC ---> CC PBB (BT 6-Months 0%, no processing fee)
CC PBB                   ---> CC MBB (BT 6-Months 0.5% p.m, no processing fee) 

"Langkah ini dapat mengurangkan interest bulanan dari 1.45% p.m (atau RM 490) kepada 0-0.5% p.m. (atau RM 169). Jimat dalam RM 320 sebulan." - Menteri Kewangan Farid    
So, kalau korang pon tersepit dalam golongan berhutang ni, boleh dicadangkan pakai cara ni.
Sila lihat promosi bank-bank PBB dan MBB seperti di bawah.

Balance Transfer by Maybank

Balance Transfer by Public

p/s: aku pakai MBB dan PBB balance transfer sebab kad ni je yang aku ada. Kat luar, maybe ada offer yang lebih menarik.

p/s/s: lepas dah buat BT , jangan korang boros balik kad lama yang dah kosong tu.

Selamat Transfer, Transfer dengan Selamat.  

Wednesday, 11 December 2013

At least 20-Days Interest Free Using Credit Card (CC) !!

Wahai pengguna2 CC yang budiman,

Korang pernah tak belek-belek "Maklumat Penting" belakang CC statement korang ??
Perasan tak ada ayat seperti berikut.

Ada klausa tempoh bebas faedah"

Dari ayat tersebut dapat kita simpulkan yang bank "cakap" begini,

"Tolong la jangan bayar penuh. Kalau korang bayar penuh hutang CC korang, bank tak dapat nak caj interest. So, bank tak bisa buat untung. Kalau bank tak untung, bank boleh collapse!!"

xx Days Interest Free ni apa?
Interest free tak sama dengan duit free.
Interest free ni maknanya korang bayar apa yang korang pakai, tanpa sebarang caj.
Kalau korang pakai RM 1000, korang bayar balik RM 1000. Takde faedah.

Jadi, apakah teknik nak elak bayar interest CC dengan kemudahan "20-Days Interest Free" ni?

PERTAMA: KENALPASTI TARIKH-TARIKH PENTING

Selain dari tarikh lahir bini atau anniversary anda, tarikh-tarikh penting yang anda perlu tahu adalah
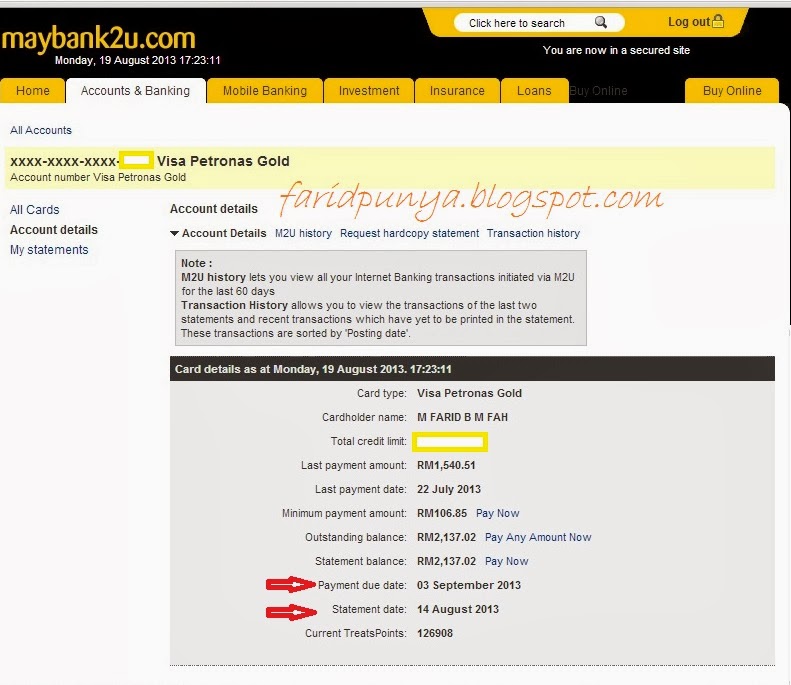
Statement date (SD), Due Date (DD) dan Transaction Date (TD). Kat mana nak cek ni? Semua tercatat dalam bil CC bulanan korang atau korang boleh cek secara online.


SD dan DD dinyatakan dengan jelas dalam penyata CC anda!

Aku bagi contoh sebenar la, bagi senang korang nampak.
Dalam CC Maybank yang aku pakai seperti di atas, jelas menunjukkan SD aku adalah pada 14/8/13 dan DD pula pada 3/9/13.

So, aku kena tulis dalam dairi aku, setiap bulan pada 14hb, statement CC maybank akan keluar dan aku kena bayar semua hutang CC dalam statement aku pada 3hb bulan berikutnya.

Kalau by 3hb aku tak bayar penuh hutang dalam CC statement tu, apa jadi?
ENGKAU KENA BAYAR INTEREST!! (ni yang tak best sebab interest CC max 18% p.a.!)

KEDUA: BELANJA / BUAT TRANSAKSI (TD) ANTARA SD DAN DD

Aku buat carta ringkasan kenapa korang kena pakai kad kredit antara SD dan DD.

Carta ringkasan pasal CC punya SD dan DD. Juga kesan TD kepada interest free day.  

Apa korang paham?
Kalau korang pakai CC antara SD dan DD, bilangan hari interest free korang lebih panjang (40-50 hari) berbanding kalau korang pakai CC di luar tempoh SD dan DD (20-30 hari).

Penting sangat ke interest free day yang panjang? 
Penting sebab korang boleh bayar benda lain yang lebih penting dari CC dan pada masa yang sama, tak kena interest.

Kalau dalam online internet banking, dia ada tulis (1) statement balance (2) outstanding balance (3) minimum payment. Mana satu yang nak kena bayar before due date?
(1) Statement balance. Make sure bayar full.

Kalau tak boleh bayar full camne?
Itu kita bincang dalam topik lain bertajuk balance transfer.

Sekian, itu saja.

"Selamat berhutang, hutang dengan selamat."

Friday, 22 November 2013

IKLAN RUMAH UNTUK DISEWA #1 (MENARA U, SEK 13 SHAH ALAM)

Kemasukan: Dec 2013 / Jan 2014.
Unit premis: 
Menara U Seksyen 13 Shah Alam, Unit Studio 2 bilik.

Keadaan rumah:

1. Partly Furnished (grille, Lighting, Fan, Air Cond, Water Heater, pantry, sofa, curtain - under installation).
2. Unit studio tingkat 23A.
3. Saiz unit 622sf, 2 rooms 1 bath.
4. 1 covered car parks (basement parking + guarded). 
5. Next to bus/taxi stand. 
6. Guarded community, 24 hrs security.
7. Privacy: Access card to Main Entrance, Poolside Level 7 and Car Park.
8. Fasiliti: Kolam renang, Gymnasium, Playground, badminton/volleyball/basketball/squash court.

Berdekatan dengan:

100 m to MSU Shah Alam
1.4 km to KTM Komuter Batu 3.
2.0 - 3.5 km to PTPL Shah Alam / Subang Parade / Empire Shopping Subang.
1 km ke Tol Batu 3 Federal Highway/1 km to Tol NKVE Shah Alam Exit. 

Kemudahan berhampiran: 
7-Eleven
0.5 KM to TESCO, GIANT
Berdepan Restorant GENG CORNER (UPIN IPIN), MAMAK, CHINESE MUSLIM
Kedai Shop lot yang menarik.

Sewaan:

Kadar Sewa: RM 1800* sebulan
Deposit: RM 6300* (Deposit 2 bulan + 1 bulan advance, 1/2 bulan deposit bil air/elektrik) 

*Kadar mungkin berubah tertakluk pada terma sewaan dan permintaan tambahan.


Terma Sewaan: 
• KEDIAMAN UNTUK DIDUDUKI SENDIRI (BUKAN MENYEWA UNTUK DISEWAKAN). 
• TEMPOH SEWAAN: MINIMUM SETAHUN.

• BINATANG PELIHARAAN TIDAK DIBENARKAN SAMA SEKALI.
• PELAJAR / BEKERJA / BUJANG / BERKELUARGA YANG CERMAT JAGA RUMAH DAN BERDISIPLIN / MAMPU BAYAR SEWA ON-TIME.

Interested? 
Please call / sms / wassup Farid (012-9196006) / Azura Rasidi (012-3153720) / atau our appointed Agent Ieza Mohd Fahmi (012-6439543)

Outside view 

Infinity swimming pool at level 7.

View from toilet

Nice studio unit with partition ready.

Air cond equipped for both bed room

Wakaf santai di level 7.  

Lakaran kedudukan lokasi Menara U.
Again, 
Interested? 
Please call / sms / wassup Farid (012-9196006) / Azura (012-3153720)
OR our appointed Agent Ieza Fahmi (012-6439543)

IKLAN RUMAH UNTUK DISEWA #2 (INDAH ALAM CONDO)

Kemasukan: Dec 2013 / Jan 2014.
Unit rumah:
Unit Condo 2-6-xx Indah Alam Condo
(a.k.a Subang Andaman Condo) Seksyen 21 Shah Alam.

Keadaan rumah:

  • Partly Furnished 
  •  (Ready with grille, Lighting, Fan, Water, Heater kitchen cabinet, sofa, curtain). 
  • Unit condo baru tingkat 6.Saiz unit 1383sf, 3+1 rooms 2 baths.
  • 2 covered car parks (basement parking + guarded).
  • Next to bus/taxi stand/Komuter Batu 3.
  • Guarded community, 24 hrs security.
  • Privacy: Access card to Main Entrance, Poolside Level 3 and Car Park.
  • Fasiliti: Kolam renang, Gymnasium. 
  • Playground, badminton/volleyball/basketball court, BBQ pit @ Level 3.
Berdekatan dengan:
  • Bertentangan Kilang Gula CSR.
  • 0.4 km to KTM Komuter Batu 3.
  • 1.5 km to MSU Shah Alam.
  • 3.5 - 4.5 km to PTPL Shah Alam / Subang Parade / 
  • Empire Shopping Subang.
  • 1 km ke Tol Batu 3 Federal Highway & Tol EBOR NKVE
  • 3 km to Tol NKVE Shah Alam Exit.
  • 7-Eleven / Kedai Makan & Shop lot.
Kadar Sewa: 
RM 1850* sebulan
Deposit: RM 6475* (Deposit 2 bulan + 1 bulan advance, 1/2 bulan deposit bil air/elektrik)

*Kadar mungkin berubah tertakluk pada terma sewaan dan permintaan tambahan.

Terma Sewaan:
  •   KEDIAMAN UNTUK DIDUDUKI SENDIRI (BUKAN MENYEWA UNTUK DISEWAKAN).
  • TEMPOH SEWAAN: MINIMUM SETAHUN
  • BINATANG PELIHARAAN TIDAK DIBENARKAN SAMA SEKALI
  • PELAJAR / BEKERJA / BUJANG / BERKELUARGA YANG CERMAT JAGA RUMAH DAN BERDISIPLIN / MAMPU BAYAR SEWA ON-TIME.
Interested?  
Please call / sms / wassup Farid (012-9196006) / Azura (012-3153720) /

atau our appointed agent Iza (012-6439543)   

Fasiliti baru dan moden.

Laluan ke bilik yang luas

Balkoni yang lapang.

Secured playground for kids @ Level 3.

Spacious dining and living hall.

Outside view.

Again, 
Interested? 
Please call / sms / wassup Farid (012-9196006) / Azura 012-3153720)
OR our appointed Agent Ieza Fahmi (012-6439543)

Tuesday, 22 October 2013

Dari Hutang CC 30K, Encik K telah Upgrade Civic FD ke Audi A4 ??

Baru-baru ni ketika ada meeting di Hyatt Kuantan, aku telah bertemu dengan seorang rakan sekerja lama yang dah lama tak jumpa (agak-agak dalam 3 tahun la). Nama dia Encik K.

Walaupon aku dilahirkan kacak, ternyata sekarang dia jauh lebih kacak dan berkarisma dari aku. Sebab sekarang dia sudah bawak Audi A4 yang berharga RM 178 ribu (mungkin bagi korang murah je, bagi aku mahal sebab beribu-ribu kali ganda dari gaji aku).

Alkisah suatu petang ni pantai Hyatt yang renyai, dialognya berbunyi camni.

Ni la tempat aku sedut ilmu Encik K sambil minum air kelapa.

Aku: Bro, ajar aku camne ko beli kete Audi ni? Apa jadi dengan Civic FD ko?
Encik K: Aku beli ni tak sengaja bro, panjang citernya.
Aku: Pendek kan.
Encik K: Last year aku ada hutang bulanan yang banyak. Aku kena bayar bulan2 dalam 3 ribu untuk kete Civic dan CC aku je. Hutang Civic sebulan dalam RM 1100 dan CC aku ada outstanding dalam 30 ribu.
Aku: Then?
Encik K: Aku buat personal loan dengan Bank Islam RM 100K. Tapi Bank Islam taknak bagi cash, dia nak setelkan hutang aku. So, habis hutang kete RM 70,000 dan hutang CC RM 30,000. Dan aku bayar bank Islam bulan2 dalam RM 1000.
Aku: hmmm...Ok..apa kaitan dengan tukar kete tue?
Encik K: Pasal kete tu, asalnya aku xde plan nak tukar. Tapi aku gatal tangan pi tukar absorber adjustable, terus tak sedap kete tu. Dengan rasa tak puas hati, aku pon post kat Mudah, nak jual kete Civic FD 2008. Harga dalam RM 98K.
Aku: Hmmm...boleh ke? Market value bukan dalam RM 80K lebih ke?
Encik K: Tu la pasal, ada orang nak kete aku, Farid. Dia mintak tawar, aku kurangkan RM 500 pon dia nak jugak. So, deal pon ON la. Dia amik kete aku, aku dapat RM 97,500 cash!
Aku: So, balik ke citer Audi tadi?
Encik K: Apa payah nya. Duit tadi aku dump la beli Audi A4 tu. Downpayment dalam RM 100K, aku amik loan dalam RM 78K. Bulan2 dalam RM 780 for 9 years.
Aku: Hmmm...bijak2.

Civic yang di"letgo" (Gambar Hiasan)

Audi A4 yang di"angkat" nya. (Juga gambar hiasan)

So, itulah tips yang dikongsikan oleh Encik K.

  • Tahun 2012, dia ada Civic FD, hutang CC RM 30K dan komitmen bulanan dalam RM 3000.
  • Tahun 2013, dia jual Civic FD, angkat Audi A4, tiada hutang CC dan komitmen bulanan dalam RM 1800 aje.

Lesson learnt:
1. Kalau absorber rosak, masuk yang standard balik. Kalau tak sedap jugak, tukar kereta terus.
2. Ini antara cara debt consolidation, menyusun hutang agar kita tidak tenggelam dalam komitmen bulanan yang tinggi.

Semoga bermanfaat dari pembacaan ini.

Thursday, 26 September 2013

Akibat Salah Plan, Aku Sekarang Tenggelam dalam Lautan Hutang!

Tatkala aku sibuk memberi tips-tips kewangan kepada kawan-kawan, aku terlupa yang kewangan aku sekarang sudah masuk zon MERAH! 

Life bouy ini enggak bisa menyelamatkan kamu di lautan HUTANG!
Ku sangka panas hingga ke petang, rupanya hujan di tengah hari. Rancangan aku tak berjalan seperti yang dirancang. Masih korang ingat cerita cash out dalam entri refinance rumah aku yang lalu, sampai sekarang masih tak setel lagi. Sejak aku sign LO pada Mei 2013, hingga 'la ni' duit cash out masih tak masuk-masuk. Poning pokcik berperang email dengan lawyer & banker nak suruh cepat disburse duit, tapi jawapan standard aku terima, "money on the way"! 

Apa punca aku boleh hanyut ni?

1. Rumah dah siap! Aku lupa dalam bulan 8 aku dah kena start bayar penuh installment rumah. Rumah yang aku beli tahun tahun 2009 dan 2011 (rujuk entri inflasi ini) sudah 100% siap dan developer dah panggil suruh ambil kunci. 
Installment aku pon sudah double up, dari sejumlah RM 600-1200 sebulan (progressive payment installment under construction untuk 3 tahun) untuk kedua-dua rumah ni menjadi dalam RM 3500 sebulan total. Tidak termasuk RM 230 dan RM 150 sebulan untuk maintenance fee kedua-dua ketul rumah ni.

2. Harga emas jatuh. Aku telah gunakan 70% duit gaji aku dengan galaknya menambah stok emas. 
(Member aku cakap "Orang tamak selalu UNTUNG". Kepala hotak la!)

3. Banyak IPO-IPO yang menarik dilancarkan dalam bulan Jul - Sept ni. Disebabkan taknak tertinggal bas, aku pon terjebak beli jugak.

4. Penggunaan CC balance transfer tanpa kawalan. Balik cerita entri CC aku, aku suka berbelanja pakai kad Maybank 2 Card dan bayar penuh bila due date. Kalau aku tak boleh bayar penuh, aku buat balance transfer ke kad lain. So, CC Maybank aku kosong balik dan belanja balik. Begitu la rutin nya hingga sekarang aku kena bayar bulan-bulan dalam RM 5000 untuk balance transfer sahaja.

Akibat dari "kebijaksaan" aku ni, aku sekarang mengalami cash flow bulanan yang super negatif -50% (maksudnya gaji aku 100%, belanja aku 150%)!

Untuk meneruskan hidup, sekarang aku terpaksa mengorek saving aku tiap-tiap bulan dan meminjam duit Cik Zura untuk bayar hutang-piutang yang ada. Memang ber'nanah' jugak la telinga bila Cik Zura membebel, tapi tahan je la. hehehe!

Harap-harap before hujung tahun ini everything back on track kalo duit cash hasil refinance masuk. Kalau tak, kena jugak buat plan B! 

"Ya Allah, permudahkanlah hidup hambaMu ini, dan ringankanlah kami dari bebanan hutang. Amin"

p/s: On Spending: “If you buy things you do not need, soon you will have to sell things you need."- Warrent Buffet


Friday, 13 September 2013

Birthday Party Express!

Hari ni kami buat besday party express untuk Acha.

Abis tu dah acha duk bising-bising dengan soalan-soalan standand seperti
"Mummy, arini besday acha kan?"
"bila nak buat birthday Acha ni?" Selalu tiap-tiap tahun kan ada.

So, memandangkan aku baru balik dari laut dan agak kesuntukan masa nak buat party, aku dan Cik Zura membuat keputusan sambut besday Acha kat sekolah dia je. Call je teacher sekolah dia  "waktu rehat pukul berapa?""rehat berapa lama?" "kelas dia berapa orang?" "hari ni ada apa-apa event tak?"

Tepat jam 0950 pagi (time rehat dia), kami terus pegi sekolah dia bawak kek dan goodies bag.
Kami cuma letak kek je. yang lain termasuk potong dan bahagikan kek, semua teacher diorang setelkan.

Dalam masa 15 minit, rehat habis, kanak-kanak balik kelas. kami pon balik. Walaupon event ini agak express, janji acha happy kira ok la.

p/s: Selamat Hari Lahir ke-6 Fasya Qistina. Papa & Mummy Love U So Much.. Semoga jadi anak solehah. Amin!


Kek besday kecik tapi cukup besar untuk kanak-kanak 25 org. 

Kekawan nyanyi besday song!

Acha bersama mummy!


Bersama teman-teman!


Bersama class mate!